Tu es indépendant, tu es concentré sur la réussite de ton entreprise et tu réinvestis beaucoup dans ton activité. Tu attends que ton chiffre d’affaires décolle pour enfin faire de TOI une priorité.
Tu es la priorité, et c’est justement parce que tu es indépendant que tu dois y penser dès maintenant.
Tu n’as pas besoin d’être “riche” pour construire un patrimoine. Il te faut un plan. Dans cet article je vais te montrer comment construire un patrimoine solide, et ce même si tu débutes ton activité, que tu pars de zéro et quel que soit ton statut.
Le patrimoine :
Le patrimoine est tout ce que tu possèdes après avoir payé toutes tes charges. Il peut être financier, immobilier, professionnel ou personnel. Ici tu dois comprendre que ton entreprise fait partie de ton patrimoine. En effet, c’est un actif pour toi, ton entreprise te fait gagner de l’argent. Mais pour le reste? Où gagnes-tu de l’argent? Comment sécurises-tu ton avenir si tu viens à arrêter de travailler ou baisser en régime?
Ce que l’on recherche ici, c’est un patrimoine qui travaille pour toi et te fais gagner de l’argent.
La différence entre un actif et un passif :
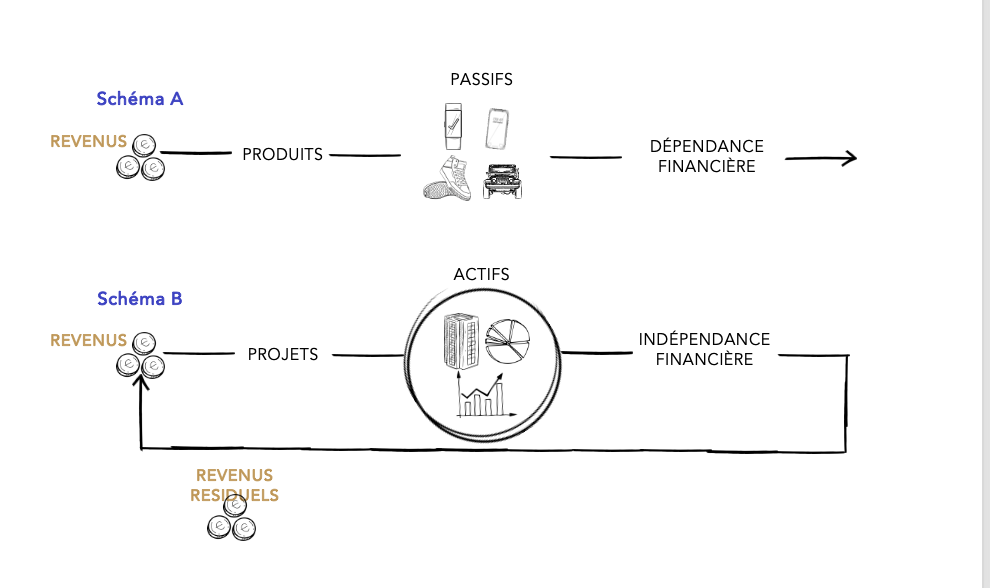
Depuis toujours on nous habitue à acheter des passifs, à avoir une résidence principale, une belle voiture, les dernières chaussures à la mode, ou encore le dernier smartphone. Ces achats sont des passifs, ils font perdre de l’argent durement gagné et ne nous rapporte pas de revenus supplémentaires.
Toutefois, un passif peut être un actif dans certains cas, en effet, la voiture d’un chauffeur taxi est son instrument de travail et lui permet de générer du chiffre d’affaires, dans ce cas là c’est un actif.
Lorsqu’on dépense tout son revenu dans des passifs alors on tombe dans un cycle de dépendance financière. On attend patiemment notre salaire, ou que nos clients nous paient leur facture pour pouvoir acheter toujours plus de passif.
Un actif est un bien qui génère des revenus résiduels. De l’immobilier locatif est un achat effectué pour nous générer des revenus et parfois alléger notre fiscalité. Des actions, sont des achats qui nous permettent de récolter des dividendes etc. Ces dépenses sont certes des charges mais elles génèrent un revenu résiduel régulier qui nous permet d’augmenter notre patrimoine.
Je ne dis pas qu’il faut complètement stopper l’achat de biens passifs, ils sont nécessaires pour la vie de chacun mais qu’il faut faire entrer dans ta vie des actifs qui génèreront des revenus pour compenser tes achats de passifs. L’équilibre et la stratégie guident vers l’indépendance financière.
L’achat d’actif, cumulé sur une vie de travail mène vers l’indépendance financière, à savoir des rentes que tu auras constitué. Tu ne seras plus dépendant du système de retraite qui limitera ton pouvoir d’achat à la retraite qui te sera attribué.
L’importance de la gestion de patrimoine pour les indépendants :
Quand on est indépendant, on est exposé au risque mais c’est aussi la meilleure manière d’augmenter rapidement ses revenus et de façon exponentielle. Les débuts peuvent être un peu complexes et ne payer que trop peu.
Cependant, à la différence d’un salarié tu n’as pas :
- De comité d’entreprise
- De congés payés
- De plan épargne entreprise
- De prévoyance et mutuelle de groupe
- De retraite sécurisée
- De protection sociale optimale en cas d’accident ou d’arrêt…
Tu es indépendant, tu dois tout mettre en place seul. Et finalement c’est plutôt une chance car tu vas pouvoir tout personnaliser selon tes besoins et tes envies.
Avec quelques petits ajustements tu peux te constituer un patrimoine et mettre en place une protection en cas de coup dur, gagner des revenus complémentaires et préparer ta retraite. Mais surtout, ton activité ne sera plus ton seul moyen de vivre.
Astuce : chaque mois verses-toi un salaire plus ou moins équivalent pour calculer de façon linéaire, conserves 25% pour tes charges et impôts au sein de ton entreprise et 25% en trésorerie.
Ta stratégie selon tes envies
Tu dois te demander ce que tu envisages sur le court, moyen et long terme.
Le court terme représente ton année. Vas-tu partir en vacances? As-tu un projet bébé? Souhaites-tu déménager? Vas-tu acheter une nouvelle voiture? Pour le court terme, tu dois placer ton argent sur des solutions qui t’offrent une disponibilité immédiate de ton épargne et qui n’ont qu’un risque faible concernant ta perte en capital.
Le moyen terme est plutôt autour d’un horizon de 8-10 ans. Cette temporalité représente le moment où tu vas avoir les fruits de tes premiers investissements et pouvoir réellement diversifier. Tu auras aussi des apports, fruits de tes investissements qui auront travaillé. Ces apports te permettront de mobiliser plus de crédit notamment.
Le long terme représente le moment de ton indépendance financière, c’est à dire le moment où tu arrêtes de travailler. Le moment de ta retraite, quel que soit ton âge, mais c’est un moment où tes investissements te rapporteront des rentes qui te permettront de vivre.
Ta stratégie de création de patrimoine doit prendre en compte tes revenus, tes économies, ta fiscalité, tes charges annuelles obligatoires, tes charges annuelles de plaisir et le reste soit les flux disponibles. Sur la base de ce constat certains peuvent remarquer qu’ils n’ont pas un flux disponible suffisant. C’est là qu’il important de te dire que tu as un flux disponible mais tu n’es pas optimisé ! Car même 50€ mensuel de disponible te permet de constituer un patrimoine.
4 Les différents investissements pour débuter :
- L’assurance vie : L’assurance vie est le placement favori des français mais certainement le plus mal utilisé ! En effet, les banques traditionnelles proposent des assurances vie qui ne sont pas diversifiées, ni dynamiques et ne te permettent pas de profiter à 100% du potentiel de l’assurance vie. En effet, l’assurance vie est une porte pour l’investissement en actions, en obligations et en obligations immobilières. Aussi, l’assurance vie a une fiscalité très avantageuse à partir de 8 ans de détention donc c’est une enveloppe fiscale accessible et très intéressante lorsqu’elle est bien pilotée et personnalisée.
- Le PER (Plan épargne retraite) : Le plan d’épargne retraite est un livret bloqué qui te permet de réduire ton imposition sur le revenu et est débloqué au moment de ton départ à la retraite sous forme de rente ou en capital. Elle peut aussi être débloqué sous certaines conditions, comme au moment de l’achat de ta résidence principale notamment. Le PER peut être aussi dynamique qu’une assurance vie et l’allocation d’actifs peut être aussi efficace. Encore une fois, le pilotage est la clé.
- Les SCPI (sociétés civiles professionnelles immobilières) Les SCPI sont des outils d’investissement exceptionnels. C’est investir dans de l’immobilier sans frais de notaires et sans gérer ses locataire à partir de 10€. De plus en plus de SCPI sont extrêmement efficaces car elles sont gérées par des sociétés de gestion compétentes qui anticipent le marché et diversifient leur biens avec intelligence. La SCPI est un placement plutôt sûr puisque l’anticipation est possible grâce aux sociétés de gestion des biens. C’est un placement idéal pour la création de rentes.
- PEA : Le plan épargne actions Le plan épargne action est un bon investissement pour diversifier ses revenus car il permet d’investir directement en actions, sur des trackers etc et offre une fiscalité avantageuse dès 5 ans de détention.
- L’investissement immobilier : L’investissement immobilier est toujours une bonne idée, il suffit de choisir le bon. Il peut aussi être un excellent outil de défiscalisation. Le crédit est un levier pour générer du patrimoine, combiné avec le locatif cela permet de créer des rentes solides sur le long terme.
Les performances et l’échelle du risque
On est toujours dans la recherche de performance. Mais il ne faut pas négliger l’impact psychologique que peut produire l’investissement. Lorsque les cours sont en hausse, qu’un gain important est enregistré sur ton portefeuille l’euphorie te gagne. Mais lorsque que les cours baissent et que tu constates une stagnation voire une perte sur tes portefeuilles alors du stress, de l’anxiété et même de la panique peuvent vite faire surface. Avant d’investir, il faut que tu sois informé et que tu jauges ton niveau de résistance au risque.
L’AMF (autorité des marchés financiers) a mis en place une échelle de 1 à 6 qui nous permet de tester ta résistance au risque. Le risque représente la fluctuation du marché, plus les fluctuations sont importantes et plus le risque est élevé. C’est aussi lorsque le risque est le plus élevé que les gains sont les plus importants. Une stratégie d’investissement doit toujours être calquée sur ta tolérance au risque, on veut que tu dormes bien la nuit ! Et surtout, surtout, l’investissement est un jeu qui se joue sur le long terme.
Les cours de marché, et ce depuis leur création, ont toujours augmenté, malgré des oscillations à la baisse selon les contextes, l’augmentation est la moyenne générale. Pourquoi? Tout simplement parce que l’Homme est en constante création, adaptation, innovation. On fait toujours mieux, plus vite, et plus fort. Même pendant la crise du COVID 19 où tout devait être à l’arrêt, nous avons innové, trouvé de nouvelles solutions pour travailler efficacement malgré le contexte difficile.
Les performances sont liées au risque, mais si tu veux bien gérer le risque de tes investissement il faut adopter les 6 bonnes pratiques du placement que nous verrons dans un prochain article. 🙂
Mise en place
Une fois que tu as déterminé tes objectifs, que tu as optimisé tes charges, identifié ton flux disponible, trouvé ta tolérance au risque passons à la mise en place de la construction de ton patrimoine. Mets surtout en place des versements programmés mois par mois qui te permettront de faire croître plus rapidement ton patrimoine et maîtriser ton risque de perte en capital.
Les priorités n°1 :
- ton épargne de précaution (court terme) – livret disponible comme un livret d’épargne classique (essaie de placer sur un livret qui rémunère au plus près du taux d’inflation)
- ta retraite (long terme) – Assurance-vie ou PER
- l’optimisation de ta fiscalité – PER ou immobilier
A la suite de ta mise en place, ne néglige pas le suivi. Un professionnel est plus à même de suivre tes portefeuille et les piloter pour conserver une marge de gain définie. Il assure aussi la surveillance des marchés et du contexte pour optimiser les mouvements et les opportunités. N’hésite jamais à moduler tes versements en fonction de ton flux qui peut évoluer et de diversifier davantage si ta situation le permet.
Conclusion :
La construction de ton patrimoine doit être menée avec stratégie et personnalisation. Grâce à l’étude complète de ton patrimoine tu peux épargner et investir plus intelligemment et efficacement.
Le mode de fonctionnement de nos parents et grand parents : études, travail salarié, achat de la résidence principales et retraite n’est plus viable aujourd’hui et surtout pour les indépendants. A toi de prendre le contrôle et de décider de A à Z comment tu souhaites bâtir ton indépendance financière.
En France, nous sommes les derniers informés en terme d’éducation
Je suis là pour t’accompagner si tu le souhaites lors d’un consulting ou d’un audit plus poussé ainsi qu’au cours d’un suivi pas à pas pour atteindre ton équilibre.